

Pencatatan dan penagihan transaksi bisnis merupakan komponen vital bagi kelancaran arus kas perusahaan. Bagi pelaku usaha, dokumen tagihan menjadi instrumen harian yang terbit saat penyerahan barang atau jasa.
Namun, kerap terjadi kesalahpahaman antara tagihan bisnis dan dokumen pajak resmi seperti Faktur Pajak. Kesalahan membedakan kedua dokumen dapat mengganggu administrasi keuangan perusahaan Anda.
Bahkan, kekeliruan tersebut berpotensi memicu sengketa saat pemeriksaan oleh otoritas perpajakan. Pemahaman komprehensif mengenai invoice pajak sangat penting demi tata kelola bisnis yang patuh regulasi.
Apa Itu Invoice Pajak?
Secara praktis, invoice pajak adalah dokumen tagihan komersial yang diterbitkan penjual kepada pembeli. Dokumen ini memuat rincian transaksi barang atau jasa kena pajak.
Selain itu, dokumen ini mencantumkan kalkulasi PPN secara rinci dalam total tagihan. Dokumen ini menginformasikan harga barang, potongan harga, besaran tarif PPN, dan akumulasi pembayaran.
Rincian PPN yang tertera membantu pembeli mengetahui kewajiban pajak mereka secara transparan. Hal ini mempermudah proses verifikasi pembayaran antara penjual dan pembeli.
Baca juga artikel berikut: Aturan PPN Terbaru 2026 dan Cara Perhitungannya
Fungsi Utama Invoice Pajak dalam Operasional Bisnis
Dokumen tagihan komersial berketerangan pajak memiliki kedudukan strategis dalam pencatatan akuntansi perusahaan. Keberadaannya menjembatani aktivitas transaksi bisnis dengan laporan keuangan internal secara tertib.
Berikut adalah beberapa fungsi utama dari dokumen penagihan komersial ini:
- Dokumen ini menjadi bukti sah penagihan piutang usaha dari penjual kepada pihak pembeli.
- Lembar penagihan memperlihatkan rincian harga sebelum pajak dan besaran pemungutan PPN secara terbuka.
- Transaksi ini menjadi dokumen sumber untuk pencatatan pendapatan, piutang, dan utang PPN internal.
- Invoice komersial mengakomodasi proses pencocokan data saat menerbitkan Faktur Pajak resmi pada sistem DJP.
Baca juga artikel berikut: Tarif PTKP Terbaru 2026 Beserta Daftar Kategori, Cara Hitung, dan Pengaruhnya pada SPT
Dasar Hukum dan Kedudukan Yuridis Invoice Pajak
Memahami posisi hukum dokumen ini sangat penting agar terhindar dari kekeliruan administrasi. Dasar hukum PPN mengacu pada Undang-Undang PPN yang diubah melalui Undang-Undang Harmonisasi Peraturan Perpajakan.
Dalam aturan perpajakan Indonesia, invoice pajak berstatus sebagai dokumen komersial independen. Dokumen ini bukan merupakan bukti pungutan pajak resmi negara.
Penerbitan tagihan komersial tidak menghapuskan kewajiban Pengusaha Kena Pajak menerbitkan e-Faktur. Kedua dokumen tersebut saling melengkapi namun memiliki landasan hukum teknis yang berbeda.
Baca juga: Pengertian, Tujuan, Fungsi, Fitur, dan Manfaat Coretax Pajak
Perbedaan Mendasar Antara Invoice Pajak dan Faktur Pajak
Banyak praktisi menyamakan kedua dokumen ini karena sama-sama mencantumkan nominal harga dan PPN. Padahal, keduanya memiliki perbedaan fungsi dan sifat hukum yang sangat mendasar.
| Aspek Pembeda | Invoice Pajak | Faktur Pajak |
| Definisi & Sifat | Dokumen tagihan komersial yang memuat kalkulasi PPN. | Bukti pungutan pajak resmi yang dibuat oleh PKP. |
| Landasan Hukum | KUHD dan Hukum Perjanjian Bisnis. | UU PPN, UU HPP, dan Peraturan DJP. |
| Otoritas Penerbitan | Dibuat secara mandiri oleh perusahaan. | Diterbitkan wajib melalui sistem resmi DJP. |
| Nomor Identifikasi | Menggunakan penomoran internal perusahaan. | Menggunakan Nomor Seri Faktur Pajak (NSFP). |
| Fungsi Utama | Tagihan transaksi komersial bagi pembeli. | Bukti sah pengkreditan Pajak Masukan di SPT. |
Memahami Kuitansi, Invoice, dan Faktur Pajak dalam Rantai Transaksi
Selain Faktur Pajak, pemula sering bingung menempatkan posisi kuitansi dalam alur transaksi. Ketiga dokumen tersebut sebenarnya bekerja secara berurutan dalam siklus pembayaran bisnis:
- Invoice komersial mengakomodasi proses pencocokan data saat menerbitkan Faktur Pajak resmi pada sistem DJP.
- Faktur Pajak diterbitkan melalui sistem e-Faktur DJP sebagai bukti pemungutan pajak PPN yang sah.
- Kuitansi diterbitkan pada tahap paling akhir sebagai bukti tanda terima uang setelah pembayaran dilunasi.
Baca juga: Aturan PPh 21 Terbaru 2026: Panduan Lengkap Pajak Penghasilan Pasal 21, Tarif TER, dan Perubahannya
Elemen Wajib dan Contoh Struktur Invoice Pajak yang Ideal
Penyusunan dokumen tagihan harus rapi agar mempermudah verifikasi oleh tim keuangan mitra bisnis. Dokumen yang lengkap dapat mempercepat proses persetujuan dan pencairan pembayaran tagihan Anda.

Komponen Utama yang Wajib Ada:
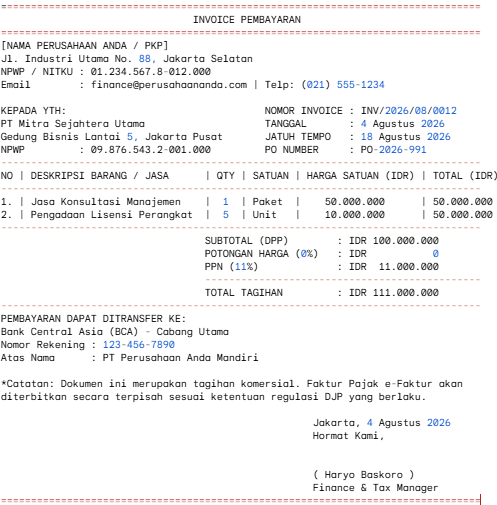
- Bagian identitas penjual memuat nama perusahaan, alamat operasional, kontak resmi, serta NPWP atau NITKU penjual.
- Bagian identitas pembeli mencantumkan nama perusahaan, alamat penagihan, serta nomor NPWP atau NIK milik pembeli.
- Bagian penomoran mencantumkan nomor seri invoice internal perusahaan beserta tanggal jatuh tempo pembayaran tagihan.
- Bagian rincian transaksi berisi deskripsi barang atau jasa, jumlah kuantitas, harga satuan, dan total harga kotor.
- Perhitungan pajak memuat Dasar Pengenaan Pajak (DPP), tarif PPN, potongan harga, dan total tagihan bersih.
- Informasi pembayaran mencantumkan nama bank, nomor rekening resmi perusahaan, serta tanda tangan pengesahan dokumen.
Baca juga artikel berikut: Apa Itu Pajak Dividen? Simak Pengertian, Sumber Dividen, dan Ketentuan Terbaru 2026
Templat Praktis Invoice Pajak
Berikut adalah contoh format templat invoice pajak berbasis teks yang dapat Anda gunakan:
Kesimpulan
Memahami penggunaan invoice pajak merupakan fondasi penting dalam tata kelola administrasi bisnis. Dokumen tagihan ini berperan memperlancar penagihan piutang serta memberikan transparansi PPN bagi pembeli.
Sementara itu, Faktur Pajak e-Faktur tetap menjadi instrumen hukum utama yang dilaporkan ke DJP. Penerapan administrasi yang rapi membantu perusahaan terhindar dari sengketa perpajakan di kemudian hari.














